Actualizado el 3 de noviembre de 2026
Empiece aquí: póliza de vivienda o póliza de inundación
Esta página trata de la póliza de vivienda. El agua que viene de adentro de la casa o por el techo, como una tubería reventada, un calentador de agua con fuga, un desagüe del aire acondicionado o una gotera del techo, es donde normalmente empieza un reclamo de póliza de vivienda. Si está cubierto depende de su póliza. El agua que sube desde afuera, como una marejada de tormenta, una marea rey o un canal que se desborda, es inundación, y la póliza de vivienda no cubre inundación. Eso requiere una póliza de inundación aparte.
Si el agua subió desde afuera, vaya a nuestra guía sobre un reclamo de seguro de inundación en Florida y a las páginas principales de inundación por marea rey. Si vino de una tubería, un accesorio, el aire acondicionado o el techo, quédese aquí. Nuestra página de daños por agua lista las causas más comunes, y la página de tubería reventada cubre el caso de plomería.
Repentino y accidental, o lento y prolongado
La mayoría de las pólizas de vivienda están escritas para cubrir daño de agua repentino y accidental. Una tubería que revienta, una manguera que se suelta, un calentador de agua que falla. Normalmente no cubren el desgaste, el descuido, ni la filtración o fuga constante o repetida durante un período de tiempo. Algunas pólizas le ponen un número a eso último, como 14 días o más. El texto cambia de una póliza a otra.
Por eso las primeras horas importan. Encuentre la fuente, cierre el agua y anote la fecha y la hora en que la encontró. Una fuga lenta dentro de una pared es la zona gris. Si tiene el informe de un plomero que muestra cuándo y cómo falló la tubería, y lecturas de humedad que coinciden, tiene algo que mostrarle a su ajustador. Algunas pólizas pagan el daño que causó el agua pero no la pieza que se rompió. Lea la suya para ver cómo trata cada cosa.
Nada de esto es asesoría legal. Su póliza es el contrato. Lea la sección de daños por agua y las exclusiones, y pregúntele a su agente cuál aplica a su pérdida.
El plazo para avisar y lo que le debe la aseguradora
El Estatuto 627.70132 de Florida indica que un reclamo o un reclamo reabierto de una póliza de propiedad no se admite si no da aviso a la aseguradora dentro de 1 año después de la fecha de la pérdida. Un reclamo suplementario, por pérdida adicional del mismo evento, debe avisarse dentro de 18 meses. Ambos de acuerdo con los términos de la póliza. Para tormentas y otros eventos del clima, el estatuto fija la fecha de la pérdida como la fecha de llegada a tierra o la fecha en que NOAA verifica el evento.
Un año es el límite máximo. No es una meta. Su póliza puede pedir aviso pronto, y mientras más espere, más difícil es mostrar que la pérdida fue repentina, que usted protegió la propiedad y que el moho no vino por descuido. Llame en cuanto encuentre el daño, aunque todavía no sepa la causa.
Florida también le pone plazos a la aseguradora. Bajo el Estatuto 627.70131, en general tiene que acusar recibo de su comunicación del reclamo dentro de 7 días calendario, y pagar o negar el reclamo dentro de 60 días después de recibir el aviso, salvo que apliquen factores fuera de su control. Lleve un registro de cada llamada, correo y nombre.
Su deber de evitar más daño y qué fotografiar
Su póliza espera que proteja la casa de más daño. El Departamento de Servicios Financieros de Florida indica que su contrato de seguro le exige hacer reparaciones temporales para evitar más daño. Indica tomar fotos antes de reparar, guardar los recibos de las reparaciones de emergencia y no botar la propiedad dañada hasta que la compañía la inspeccione. Cerrar el agua, extraer el agua estancada y secar la casa son parte de eso. Las reparaciones permanentes esperan al ajustador.
Citizens Property Insurance les dice a sus asegurados que reporten en cuanto sospechen daño, tomen fotos, guarden los recibos originales de las reparaciones de emergencia y de los gastos extra de vivienda, y no empiecen la demolición permanente hasta que su ajustador la haya inspeccionado y autorizado. Si tiene una póliza de Citizens, lea esa página y su propia póliza. Otras aseguradoras tienen sus propias reglas. Llame a la suya y pregunte.
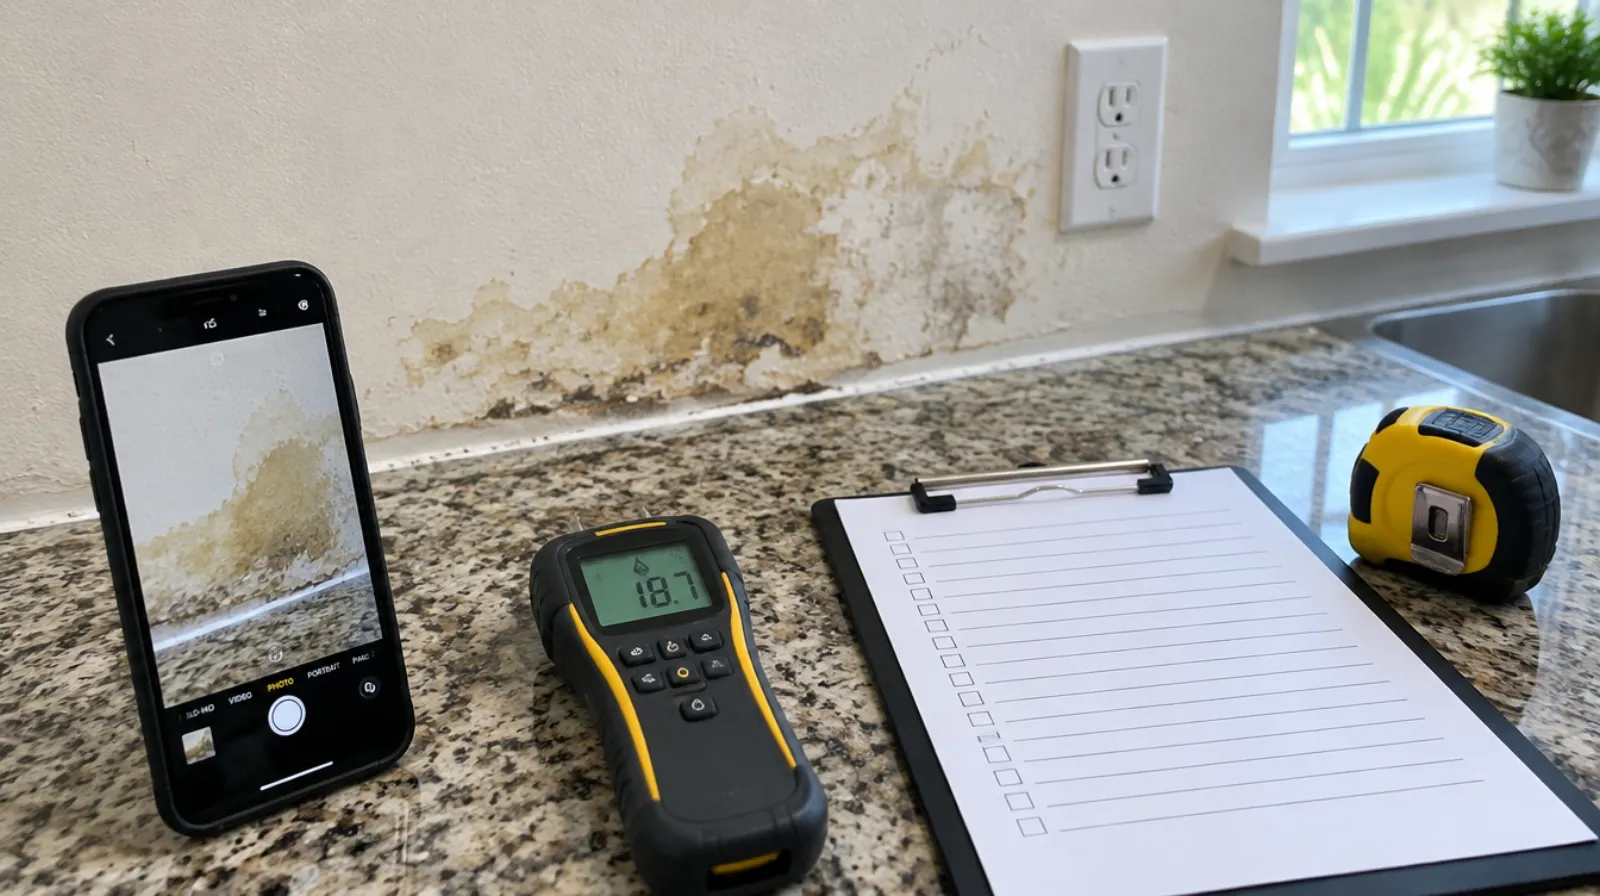
Fotografíe así. Primero tomas amplias de cada cuarto, y luego de cerca cada pared, piso, techo y objeto mojado. Incluya la fuente, la llave de paso, la tubería o el accesorio dañado y cualquier marca de agua en la pared. Grabe un video mientras camina y habla. Fotografíe los números de serie de los electrodomésticos dañados. Guarde el objeto dañado o una muestra cuando pueda. Haga todo eso antes de mover o botar nada.
Documentación, reconstrucción y cuándo conviene un ajustador público
Aquí es donde entramos nosotros. Atendemos llamadas de emergencia 24/7, hacemos la extracción y el secado de agua con equipo propio, con técnicos con certificación IICRC, y tomamos fotos, lecturas de humedad y un alcance por escrito que usted puede entregarle a su ajustador. Después de que el ajustador vea el daño, también hacemos la reconstrucción: drywall nuevo, zócalos, pisos, losa, gabinetes y pintura, un solo equipo desde la extracción hasta la revisión final. Vea nuestra página de reconstrucción después de daños por agua. El reclamo lo presenta usted ante su aseguradora. Nosotros documentamos el daño para su ajustador, y lo que la aseguradora paga es entre usted y su póliza.
Un ajustador público es una decisión aparte. Es una persona que usted contrata para que lo represente en el reclamo, y el Departamento de Servicios Financieros de Florida los supervisa. El DFS indica que los ajustadores públicos no trabajan para su aseguradora y deben tener una credencial emitida por el DFS. Indica un tope de honorarios de 20 por ciento del pago del reclamo en la mayoría de los reclamos, y de 10 por ciento durante un año después de una emergencia declarada. Pida su número del DFS y compárelo con una identificación con foto. No está obligado a contratar uno. Nosotros no somos ajustadores públicos. Es un trabajo distinto al nuestro.