Actualizado el 29 de octubre de 2026
Los 30 días de espera y las mareas de noviembre
FloodSmart, el sitio del NFIP para el consumidor, indica que la cobertura entra en vigor 30 días después de la compra, con algunas excepciones como comprarla al obtener, aumentar, extender o renovar una hipoteca. Por ejemplo, una póliza comprada el 29 de octubre de 2026 empezaría el 28 de noviembre. No estaría vigente para la marea del 5 al 11 de noviembre ni para la mayor parte de la del 22 al 28, pero sí para el 24 y 25 de diciembre y la temporada de 2027.
Si ya tiene póliza de inundación
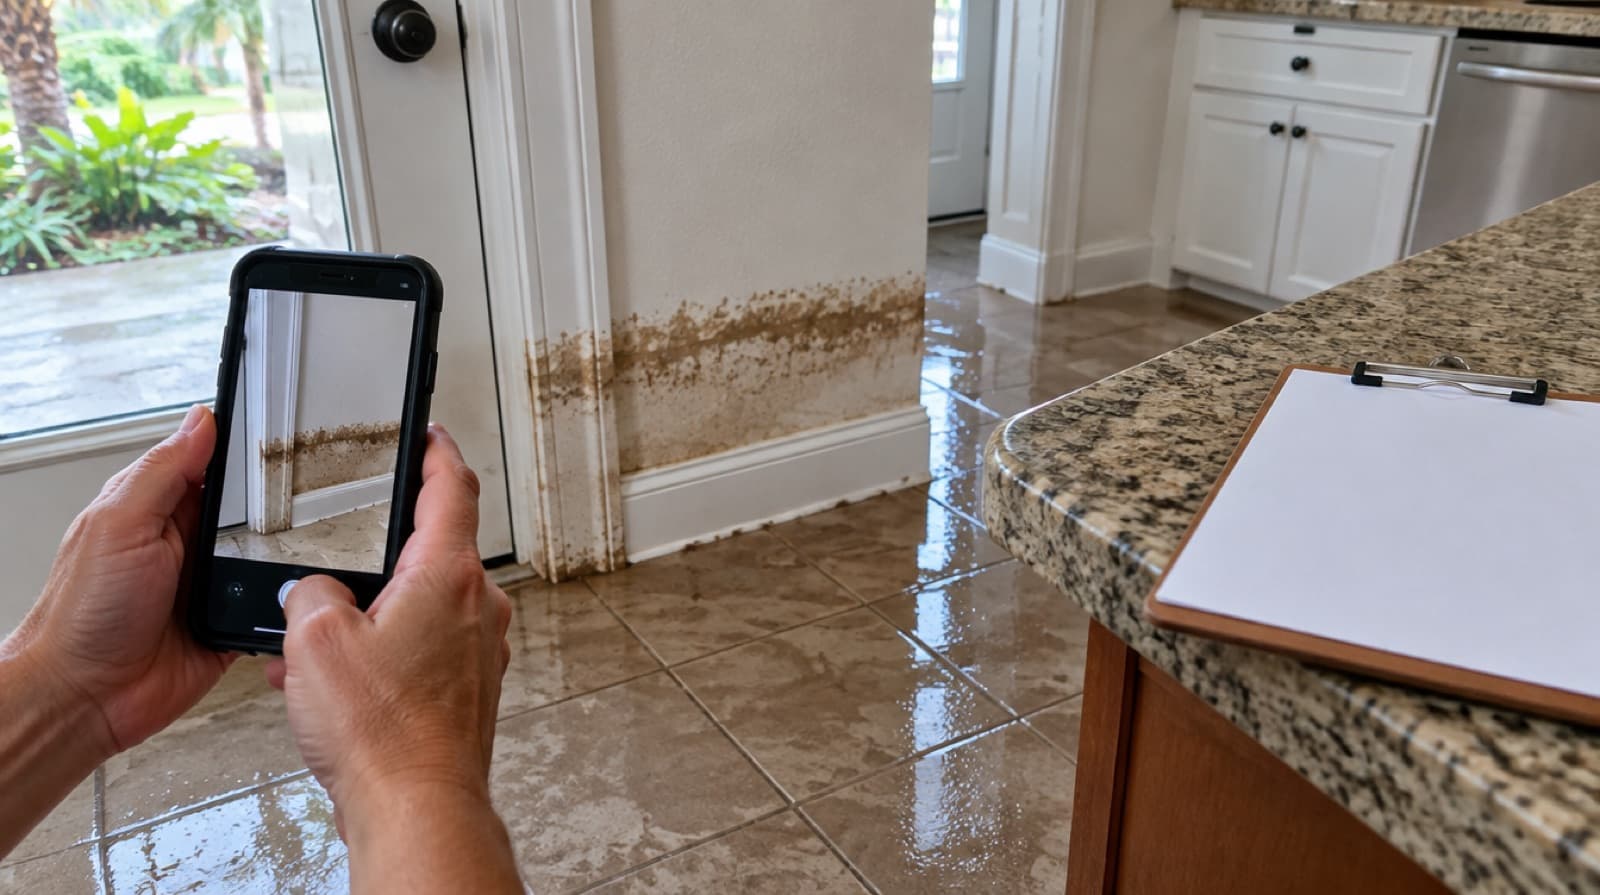
Reporte la pérdida de inmediato a la compañía que emitió la póliza. El Departamento de Servicios Financieros de Florida indica que debe presentar una prueba de pérdida firmada dentro de los 60 días de la fecha de la pérdida, y da el número del NFIP: 877-336-2627. Bajo el NFIP, la cobertura del edificio y la de contenido son separadas, así que revise cuál tiene. Documente antes de sacar nada y guarde los recibos del equipo de secado y del trabajo de emergencia. Nuestra guía de reclamos paso a paso explica el resto.
Qué cubre y qué no cubre el seguro de inundación
Bajo el NFIP, la cobertura del edificio paga la estructura y los cimientos, la plomería y la electricidad, el aire central y la calefacción, y los gabinetes, libreros, alfombras y paneles fijos. La cobertura de contenido paga la ropa, los muebles, los equipos electrónicos, las cortinas, la lavadora y la secadora, y los congeladores con la comida que tengan. La cobertura del edificio llega hasta $250,000 y la de contenido hasta $100,000, según FloodSmart.
No cubre vivienda temporal mientras se repara la casa, la propiedad fuera del edificio como muros de contención, terrazas, cercas y piscinas, los carros, ni el daño por humedad y moho que el dueño pudo haber evitado. Eso último es la razón por la que secar en las primeras 48 horas importa para su reclamo, no solo para sus paredes.
Preguntas relacionadas
Mi póliza de vivienda cubre daños por agua. ¿Por qué no cubre esto?
Porque el seguro separa los daños por agua según de dónde vino el agua. Una póliza de vivienda normalmente cubre agua repentina desde adentro de la casa, como una tubería que revienta o un calentador que falla. Normalmente excluye la inundación, que es agua que sube desde afuera y cubre terreno que suele estar seco, venga de la lluvia, de la marejada o de una marea rey que pasa por encima de un muro y sube por los desagües. Esa exclusión es la razón por la que existe el Programa Nacional de Seguro contra Inundaciones. Hay zonas grises. El agua que se devuelve por una línea de alcantarillado o un desagüe del piso puede ser su propia categoría con su propia cobertura o exclusión. Y durante una marea rey muchas veces llueve al mismo tiempo. Lea las definiciones en su propia póliza, describa exactamente cómo entró el agua cuando la reporte y deje que el ajustador la clasifique. No adivine la causa por teléfono. Describa lo que vio.
¿Qué me dan ustedes para mi reclamo de seguro?
Le damos los documentos que muestran qué pasó y en qué consiste la reparación. Eso incluye fotos con fecha de cada cuarto antes y durante el trabajo, la altura de la marca del agua y hasta dónde subió lo mojado por las paredes, una lista de lo que se sacó, y un alcance por escrito de la reparación separado por cuarto y por oficio: demolición, secado, drywall, pintura, pisos, zócalos, gabinetes y cualquier otra cosa a la que llegó el agua. Si el ajustador tiene preguntas sobre el alcance, se las respondemos. Lo que no hacemos es negociar su reclamo ni actuar en su nombre ante la aseguradora. Esa relación es entre usted, su aseguradora y su ajustador, y si quiere que alguien lo represente en el reclamo, ese es otro tipo de profesional. Nuestro trabajo es darle documentación clara y honesta y luego hacer bien la reparación.
Zonas afectadas por la marea de octubre
- Reparación de daños por marea rey en Fort Lauderdale
- Reparación de daños por marea rey en Hollywood
- Reparación de daños por marea rey en Miami Beach
- Reparación de daños por marea rey en Miami y Miami Shores
Más preguntas
- ¿Cuándo es la próxima marea rey en Fort Lauderdale y Miami?
- ¿Qué hago después de que el agua de la marea rey entra a mi casa?
- ¿Qué es un corte de inundación y a qué altura se corta el drywall después de una inundación?
- ¿Cuánto tarda en secarse una casa después de una inundación?
- ¿Qué tan rápido sale el moho después de una inundación y cómo lo evito?
- Mi garaje se inundó con agua salada. ¿Qué hago?
- ¿Es seguro quedarse en una casa después de una inundación?
- ¿Cómo sé si mi drywall tiene daño por agua después de una inundación?
- ¿Las mareas rey están empeorando en el sur de Florida?
- ¿A quién llamo por daños de agua después de una inundación?
- ¿Cómo hago un reclamo de seguro de inundación después de la marea rey?
- ¿Se pueden salvar los gabinetes de cocina dañados por el agua?
- ¿Qué pisos se pueden salvar después de una inundación: losa, laminado, vinil o madera?
Fuentes
- FloodSmart (NFIP), Policy terms and the 30-day waiting period
- FloodSmart (NFIP), What is covered by a flood insurance policy for homeowners
- FEMA, Flood Insurance
- Florida Department of Financial Services, Flood Insurance Coverage FAQs
- City of Fort Lauderdale, King Tides and High Tides
La imagen de esta página es una ilustración, no una foto de un trabajo nuestro.